Vendre son entreprise : le guide fiscal du dirigeant (2026)
Mis à jour le 22 août 2026 · Fiscalité des dirigeants · Lecture : 12 minutes
Entre le prix inscrit dans la lettre d'intention et la somme qui restera réellement sur votre compte, l'écart se joue pour l'essentiel avant la signature. Ce guide fait le point sur ce que l'administration prélèvera en 2026 sur la vente de vos titres, sur les cinq leviers qui permettent de réduire la note dans un cadre légal et éprouvé, et sur le calendrier à respecter pour que ces leviers restent accessibles. Un cas chiffré à 2 000 000 € sert de fil conducteur, et notre simulateur vous permet de tester vos propres chiffres en deux minutes.
1. Ce que le fisc prélève réellement sur une cession en 2026
La plus-value de cession de titres (prix de vente moins prix ou valeur d'acquisition) est imposée par défaut au prélèvement forfaitaire unique de l'article 200 A du CGI : 12,8 % d'impôt sur le revenu, auxquels s'ajoutent les prélèvements sociaux, portés à 18,6 % depuis le 1er janvier 2026 par le relèvement de la CSG sur les revenus du capital (article 12 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026). Soit 31,4 % au total, contre 30 % jusqu'en 2025. Une option globale pour le barème progressif reste possible ; elle ne se justifie que dans des configurations particulières, revenus modestes l'année de la cession ou titres acquis avant 2018 ouvrant droit aux abattements pour durée de détention, et mérite toujours une simulation avant d'être exercée.
S'y ajoute presque systématiquement la contribution exceptionnelle sur les hauts revenus de l'article 223 sexies du CGI : 3 % puis 4 % au-delà de 250 000 € et 500 000 € de revenu fiscal de référence pour un célibataire, 500 000 € et 1 000 000 € pour un couple. L'année d'une cession, ces seuils sont mécaniquement franchis. Deux points passent pourtant souvent inaperçus. D'abord, le revenu fiscal de référence réintègre l'abattement « départ à la retraite » (article 1417, IV du CGI) : réduire l'impôt sur le revenu ne réduit ni les prélèvements sociaux ni la CEHR. Ensuite, le mécanisme de quotient prévu à l'article 223 sexies, II adoucit la contribution lorsque vos revenus des deux années précédentes étaient restés sous les seuils : dans notre cas chiffré, il la ramène de 47 000 € à 28 500 €. C'est un réflexe déclaratif gratuit, trop souvent oublié ; le cabinet le verrouille dans la déclaration de l'année de cession.
Reste la contribution différentielle sur les hauts revenus, qui garantit depuis 2025 une imposition minimale de 20 % et que la loi de finances pour 2026 a prorogée (article 224 du CGI, rédaction issue de l'article 2 de la loi n° 2026-103 du 19 février 2026). Beaucoup de cédants la redoutent à tort : le texte prévoit que les revenus qui, par nature, ne se recueillent pas annuellement (une plus-value de cession unique en est l'exemple type) ne sont retenus que pour le quart de leur montant lorsqu'ils dépassent la moyenne des revenus des trois dernières années (article 224, II). Dans notre exemple, cette règle neutralise purement et simplement la contribution. Le point mérite néanmoins un chiffrage individuel : la combinaison entre revenus courants, moyenne triennale et décote laisse des zones d'appréciation.
2. Cinq leviers à examiner avant de signer
2.1. L'abattement de 500 000 € du dirigeant partant à la retraite
L'article 150-0 D ter du CGI réduit la plus-value imposable d'un abattement fixe de 500 000 € lorsque la cession accompagne un départ à la retraite. Le dispositif, prorogé jusqu'au 31 décembre 2031 par la loi de finances pour 2025, suppose un faisceau de conditions strictes, toutes vérifiées par l'administration : cession de l'intégralité des titres (ou de plus de 50 % des droits de vote) ; exercice continu d'une fonction de direction pendant les cinq années précédant la vente, avec une rémunération « normale » représentant plus de la moitié de vos revenus professionnels ; détention d'au moins 25 % des droits, seul ou en famille, pendant ces cinq années ; société ayant la taille d'une PME européenne et une activité opérationnelle ; cessation effective des fonctions et liquidation des droits à retraite dans les deux ans qui précèdent ou suivent la cession ; enfin, interdiction de détenir une participation chez l'acquéreur pendant les trois ans qui suivent (article 150-0 D ter, II et IV).
Deux pièges dominent le contentieux. Le premier tient à la rémunération : le Conseil d'État a refusé l'abattement à un dirigeant qui se versait 1 282 € par mois, très en deçà des salaires comparables de sa propre entreprise (CE, 7 mai 2025, n° 491635). Si vous vous êtes historiquement peu rémunéré, le sujet se traite des années avant la vente, pas au moment de signer. Le second tient au calendrier de deux ans entre cession et retraite, apprécié avec rigueur. Notez enfin que l'abattement ne joue que sur l'impôt sur le revenu : les 18,6 % de prélèvements sociaux et la CEHR restent calculés sur la plus-value entière. La doctrine administrative détaille l'ensemble des conditions (BOI-RPPM-PVBMI-20-40-10-40, publié le 5 juillet 2022). Un audit de rémunération mené deux ou trois ans avant la vente laisse le temps de corriger le tir et de sauver l'abattement.
2.2. L'apport-cession : reporter l'impôt pour réinvestir
Apporter ses titres à une holding que l'on contrôle avant la vente place la plus-value en report d'imposition : c'est le mécanisme de l'article 150-0 B ter du CGI, pilier des stratégies de réinvestissement. La loi de finances pour 2026 en a durci les paramètres pour les cessions de titres apportés réalisées depuis le 21 février 2026 (article 11 de la loi n° 2026-103) : si la holding revend dans les trois ans de l'apport, elle doit désormais réinvestir 70 % du produit (contre 60 % auparavant) dans un délai porté à trois ans, conserver les actifs acquis pendant cinq ans, et les activités de gestion patrimoniale, notamment immobilière, sont exclues des remplois éligibles. Le BOFiP a été mis à jour en conséquence le 10 août 2026 (BOI-RPPM-PVBMI-30-10-60-10).
Bien utilisé, c'est-à-dire adossé à un vrai projet de réemploi entrepreneurial ou à une souscription dans des fonds éligibles, l'apport-cession permet de capitaliser la totalité du prix de vente. Mal calibré, il devient un piège : l'argent est enfermé dans la holding, et le report tombe au moindre écart. La jurisprudence récente est sans indulgence : un réinvestissement de 47 % au lieu des 50 % alors exigés a suffi à faire tomber le report, l'écart fût-il minime (CAA Lyon, 30 juin 2026, n° 24LY02184). À noter également, pour les transmissions familiales : la donation des titres de la holding purge définitivement le report si le donataire les conserve six ans, onze ans en cas de réinvestissement dans des fonds (article 150-0 B ter, II). Projet de réemploi réel, calendrier écrit, preuve des remplois : bien documenté, le report se défend, et le cabinet structure l'opération de l'apport jusqu'au réinvestissement.
2.3. Entreprise individuelle : deux exonérations dédiées
Si vous exploitez en nom propre (ou via une société de personnes), le terrain change : l'exonération se joue sur l'article 151 septies du CGI (exonération totale jusqu'à 250 000 € de recettes pour les activités de vente, 90 000 € pour les prestations, dégressive au-delà) et sur l'article 238 quindecies du CGI, qui exonère la transmission d'une entreprise ou d'une branche complète valorisée jusqu'à 500 000 €, avec une sortie dégressive jusqu'à 1 000 000 € ; l'immobilier en est exclu et les régimes ne se cumulent pas entre eux sur une même opération : un arbitrage s'impose, que le cabinet chiffre régime par régime. S'y ajoutent l'article 151 septies A (départ à la retraite de l'exploitant) et l'article 41 (transmission à titre gratuit avec poursuite d'activité). Nous consacrerons prochainement un guide complet à la cession d'entreprise individuelle.
2.4. La donation avant cession : transmettre et purger
Donner une partie de ses titres à ses enfants avant la vente produit un double effet : les droits de donation se calculent après un abattement de 100 000 € par parent et par enfant, et la plus-value latente sur les titres donnés est définitivement purgée : les enfants revendent à la valeur retenue pour la donation, sans impôt de plus-value. La sécurité du schéma tient à sa chronologie et à sa sincérité : la donation doit être antérieure à tout accord de vente devenu définitif, et le dessaisissement doit être réel. Se réapproprier le prix de vente des enfants, ou organiser un quasi-usufruit sur le prix sans convention sérieuse, expose à l'abus de droit (articles L. 64 et L. 64 A du LPF). Au décès, par ailleurs, la dette de restitution d'un quasi-usufruit portant sur une somme d'argent donnée n'est plus déductible de la succession (article 774 bis du CGI). Bien construite, la donation avant cession reste l'un des outils les plus efficaces du droit positif ; nous y reviendrons dans un article dédié.
2.5. PFU ou barème : l'option se calcule, elle ne se devine pas
L'option pour le barème progressif est globale (elle s'applique à tous vos revenus de capitaux de l'année) et s'exerce au moment de la déclaration (article 200 A du CGI). Elle peut l'emporter lorsque l'année de cession est par ailleurs pauvre en revenus, ou pour des titres acquis avant 2018 ouvrant droit aux abattements pour durée de détention. Dans la grande majorité des cessions significatives, le PFU reste préférable. Le simulateur ci-dessous chiffre la voie forfaitaire ; l'arbitrage barème, plus dépendant de votre foyer, se traite en consultation.
3. Cas chiffré : cession à 2 000 000 €, trois stratégies
Hypothèses : couple marié soumis à imposition commune ; cession en 2026 de la totalité des titres d'une société opérationnelle pour 2 000 000 €, acquis 200 000 €, soit 1 800 000 € de plus-value ; imposition au PFU ; pas d'autres revenus significatifs l'année de la cession ; conditions de l'abattement « départ à la retraite » remplies dans les scénarios 2 et 3 ; au scénario 3, donation en pleine propriété de 500 000 € de titres aux deux enfants, réalisée avant la cession, chaque enfant acquittant ses droits. Montants arrondis à l'euro.
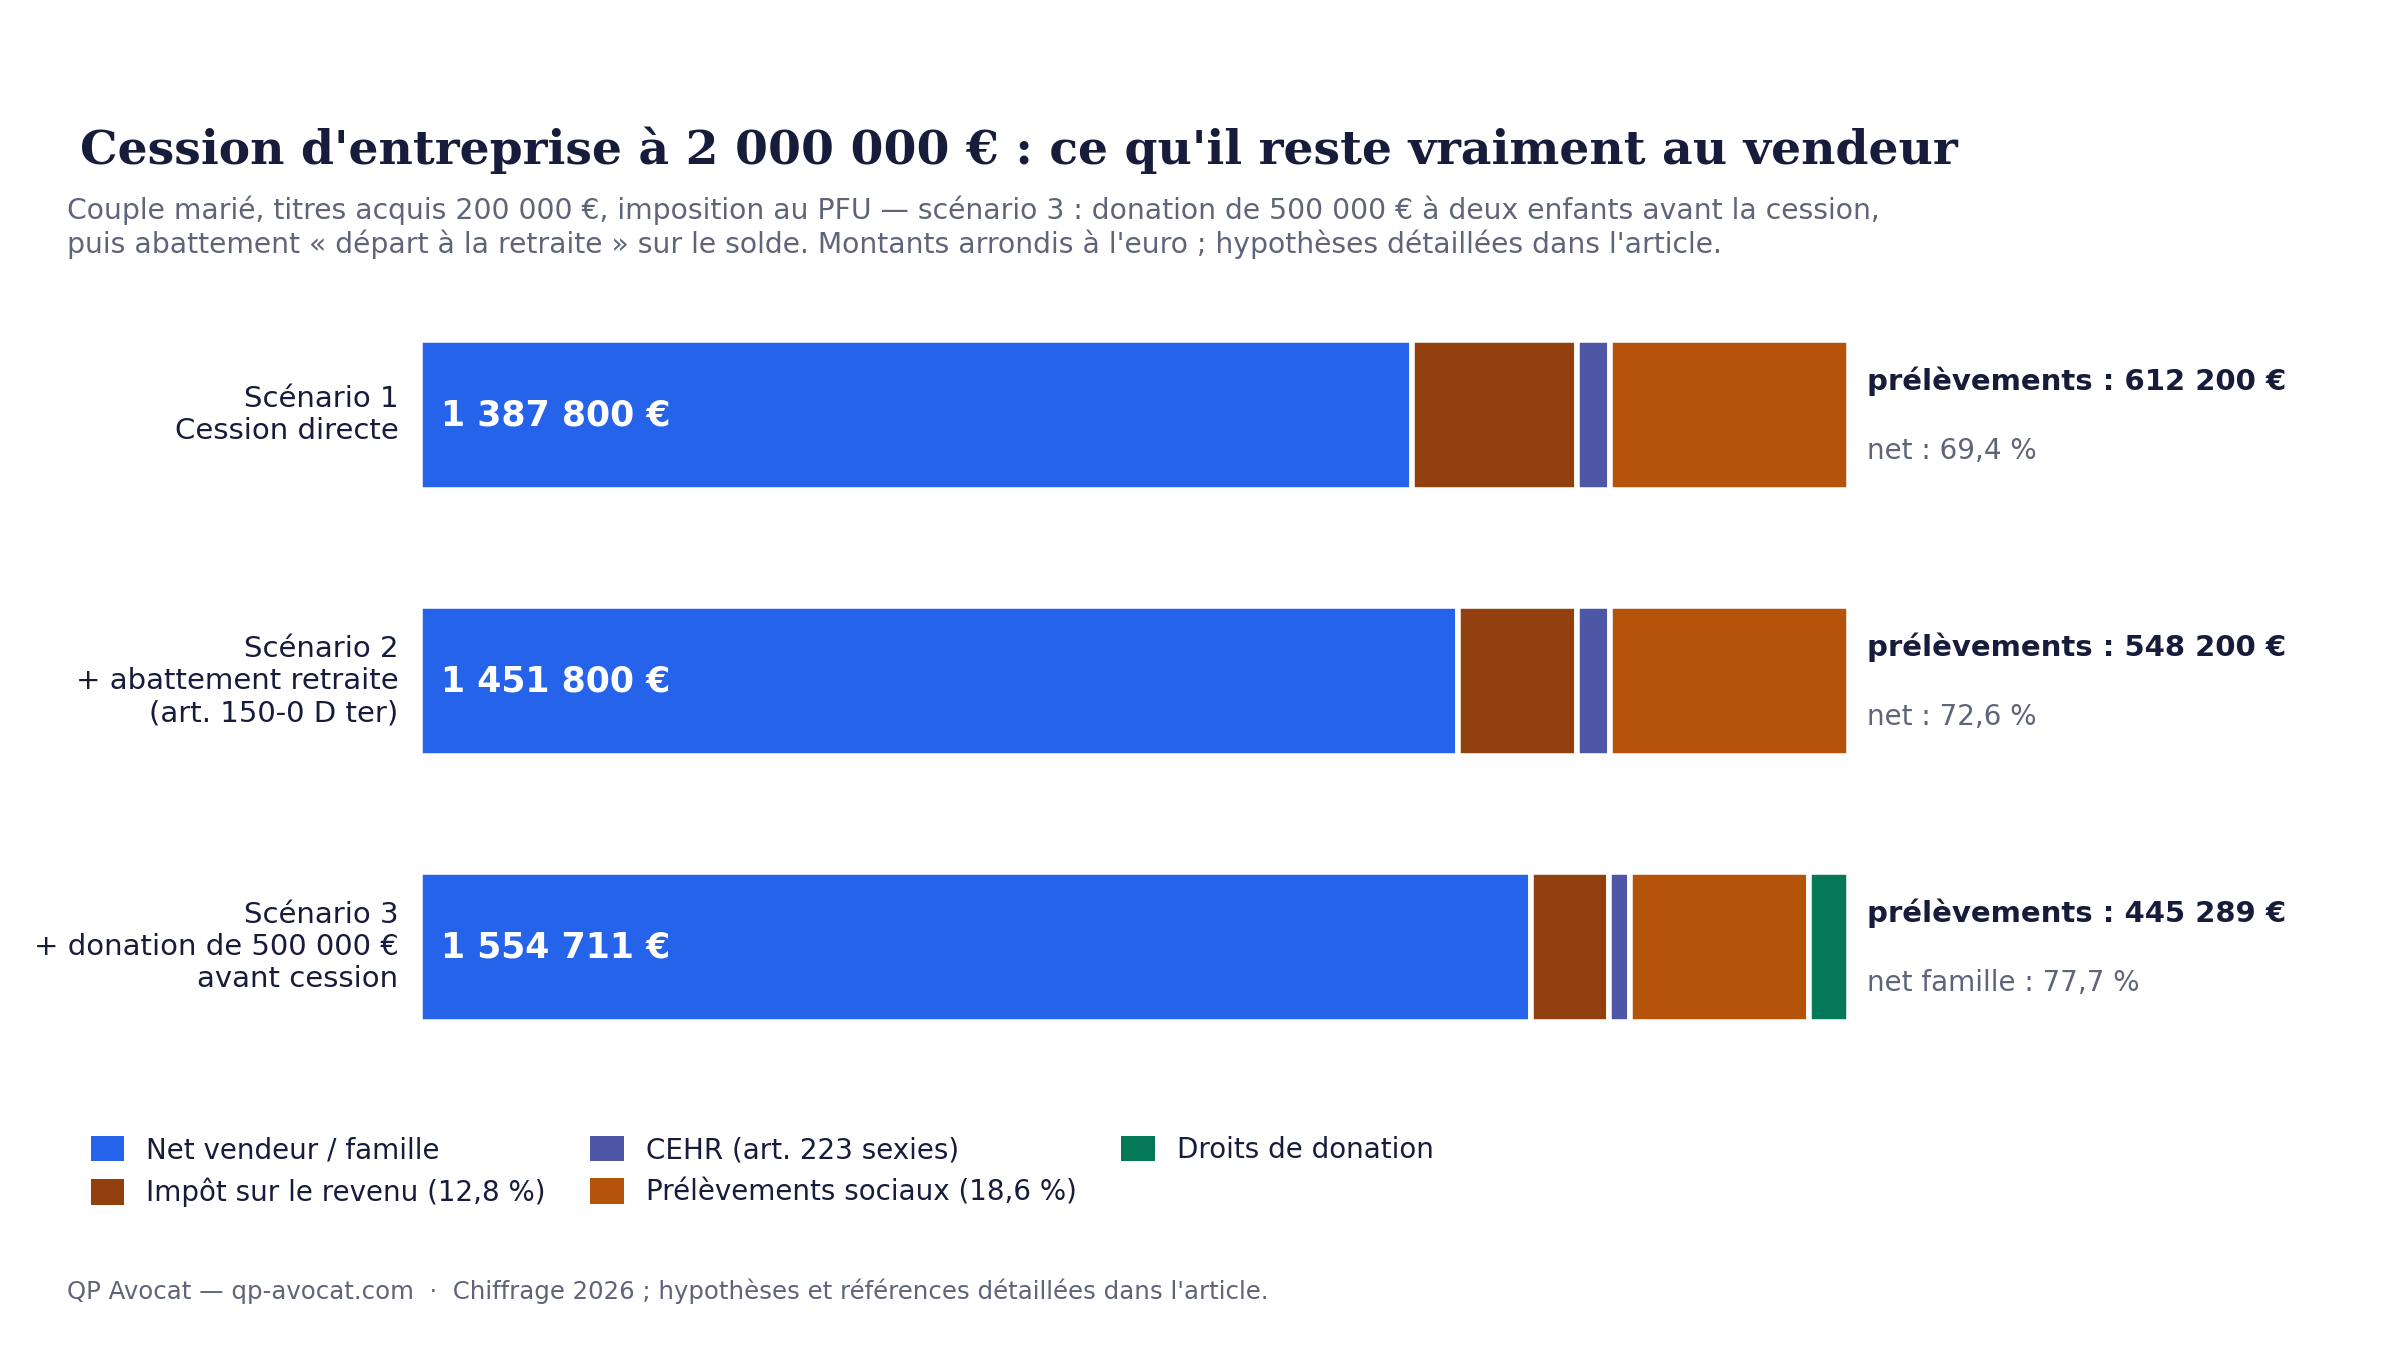
| Scénario 1 — cession directe | Scénario 2 — abattement retraite | Scénario 3 — donation 500 000 € + abattement | |
|---|---|---|---|
| Impôt sur le revenu (12,8 %) | 230 400 € | 166 400 € | 108 800 € |
| Prélèvements sociaux (18,6 %) | 334 800 € | 334 800 € | 251 100 € |
| CEHR (3 % / 4 %) | 47 000 € | 47 000 € | 29 000 € |
| Droits de donation (2 enfants) | — | — | 56 389 € |
| Total des prélèvements | 612 200 € | 548 200 € | 445 289 € |
| Net vendeur / net famille | 1 387 800 € | 1 451 800 € | 1 554 711 € |
| Taux global sur la plus-value | 34,0 % | 30,5 % | 24,7 % |
Lecture. Le seul abattement « départ à la retraite » préserve 64 000 € (scénario 2). En préparant en outre la transmission familiale avant la vente, l'économie globale atteint 166 911 € (scénario 3), dont 443 611 € nets logés chez les enfants, droits payés. Deux affinements encore : si les revenus du couple des deux années précédentes étaient restés modestes (150 000 € par an dans notre hypothèse), le quotient de la CEHR ramènerait la contribution du scénario 1 de 47 000 € à 28 500 € ; et la CDHR n'est due dans aucun des trois scénarios, la plus-value n'étant retenue que pour le quart de son montant. Chaque situation réelle (earn-out, crédit-vendeur, titres démembrés, holding préexistante) déplace ces chiffres, qui donnent des ordres de grandeur et non un résultat garanti.
Testez vos propres chiffres. Notre simulateur de plus-value de cession (2026) intègre le PFU à 31,4 %, la CEHR, l'abattement de 500 000 € et la donation avant cession : renseignez votre prix, votre situation et vos projets de transmission, le résultat est immédiat et gratuit. Accéder au simulateur
4. Le bon calendrier : de J-24 mois à l'année suivante
Deux ans avant. C'est le moment de faire naître les conditions des régimes de faveur : vérifier, et corriger au besoin, le niveau de votre rémunération de dirigeant (la condition s'apprécie sur les cinq années précédant la cession), purger les comptes courants et conventions atypiques, décider si une holding de réinvestissement a du sens, et faire évaluer l'entreprise pour objectiver le prix comme la valeur de donation.
Un an avant. Structurer la transmission familiale : une donation se prépare (choix des bénéficiaires, pleine propriété ou démembrement, donation-partage) et doit impérativement précéder tout engagement ferme de vente. C'est aussi la fenêtre des discussions d'évaluation et de la lettre d'intention.
Les six derniers mois. Signer la donation avant le protocole devenu parfait, caler la garantie d'actif et de passif, arbitrer les clauses de complément de prix : un earn-out s'impose fiscalement l'année où il est perçu et peut rouvrir la CEHR. Le jour J, sécuriser le séquestre et la documentation du prix.
L'année suivante. Déclarer la plus-value et, le cas échéant, demander le quotient CEHR ; suivre les obligations du report d'imposition si une holding est intervenue ; engager les réinvestissements dans les délais. La cession ne s'achève pas au closing : elle s'achève à la dernière déclaration.
5. Les erreurs qui coûtent cher
- Une rémunération de dirigeant trop faible sur les années précédant la vente : l'abattement de 500 000 € peut être intégralement refusé (CE, 7 mai 2025, n° 491635).
- Une donation signée après la vente devenue parfaite, ou un prix de vente « récupéré » sur les enfants : requalification et abus de droit (articles L. 64 et L. 64 A du LPF).
- Un réinvestissement d'apport-cession approximatif : 47 % au lieu de 50 % a suffi à faire tomber un report (CAA Lyon, 30 juin 2026, n° 24LY02184) ; les nouveaux seuils (70 %, 3 ans, 5 ans) n'admettent pas davantage l'à-peu-près.
- Oublier que l'abattement ne couvre ni les prélèvements sociaux ni la CEHR (article 1417, IV du CGI) et bâtir son plan de trésorerie sur un net surestimé.
- Une valorisation incohérente entre la donation et la cession qui la suit de près : l'écart se retourne contre vous, dans un sens ou dans l'autre. Voir notre article sur l'évaluation d'entreprise et les écarts de valeur vénale.
6. Questions fréquentes
Quel est le taux d'imposition d'une plus-value de cession d'entreprise en 2026 ?
Par défaut, 31,4 % : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux depuis le 1er janvier 2026. La CEHR (3 % à 4 %) s'y ajoute au-delà de 250 000 € de revenu fiscal de référence (500 000 € pour un couple), portant la charge totale autour de 34 % pour une cession significative.
Comment payer moins d'impôt en vendant son entreprise ?
Quatre familles de leviers existent : l'abattement de 500 000 € en cas de départ à la retraite, l'apport-cession à une holding avec réinvestissement, les exonérations propres aux entreprises individuelles, et la donation avant cession pour la part transmise à vos enfants. Tous supposent d'être mis en place avant la vente, certains plusieurs années avant.
L'abattement de 500 000 € supprime-t-il toute imposition ?
Non. Il ne réduit que l'impôt sur le revenu de 12,8 %. Les prélèvements sociaux de 18,6 % et la CEHR restent calculés sur la totalité de la plus-value, l'abattement étant réintégré dans le revenu fiscal de référence. Sur 500 000 € abattus, l'économie réelle est donc de 64 000 €.
Peut-on donner ses titres à ses enfants juste avant la vente ?
Oui, et c'est un schéma admis de longue date, à trois conditions : donner avant tout accord de vente définitif, se dessaisir réellement (les enfants encaissent et conservent leur part du prix), et documenter l'opération. La plus-value sur les titres donnés est alors définitivement effacée ; seuls les droits de donation, après abattements, sont dus.
Chaque cession a sa géométrie : composition du foyer, historique de rémunération, présence d'une holding, projets de réemploi, horizon de transmission. Le cabinet accompagne les dirigeants du Grand Sud-Ouest et de Paris à chaque étape : audit pré-cession, structuration, négociation des clauses fiscales et déclarations. Un premier échange permet de repérer, souvent en moins d'une heure, les leviers réellement ouverts dans votre situation. Contactez le cabinet pour préparer votre cession.